Det finns en ganska populär app till Iphone som automatiskt kan göra en budget åt dig. Appen heter Tink och är gratis och finns i AppStore. Idén är att man loggar in via Tink så hämtar den data från exempelvis CSN och din bank för att se din ekonomi.
Jag har testat Tink för att se vad den gör. Det första jag möttes av var att jag skulle ange koder till både min bank och CSN. Appen i sig är hyffsat säker och hämtar endast data från dina konton. Dock vill jag lyfta ett varningens finger!
För det första så ersätter inte banken dig pengar om din kod, på något sätt, kommer ut till andra. Det innebär att om någon annan kommer över din kod och du förlorar pengar, samt att banken drar slutsatsen att du varit oaktsam gällande din kod, kan du bli ersättningslös.
För det andra så säger folk överallt om att appen fungerar bra och kan inte göra några andra överföringar via ditt konto osv. Man ska dock tänka på att databaser som innehåller användares bankkoder är attraktiva för hackare att försöka hacka. Det finns ingen information, som jag sett iaf, om säkerheten kring appens databas. Jag kunde heller inte hitta om det hela använder krypterad information eller inte. OM databasen inte är tillräckligt skyddad kan alltså hackers ganska enkelt ta sig in och få din information. Man ska inte underskatta hur långt vissa människor är redo att gå, och hur mycket tid de spenderar på att bryta sig in om det finns pengar att finna på andra sidan.
Efter att jag testade appen bytte jag koder till min bank direkt och raderade appen. Jag är en av dem som inte litar fullt ut på denna applikation. Då kan jag tillägga att jag driver en egen hemsida med databas och allt och har ändå lite insyn i hur data lagras.
Istället för en app som denna, tycker jag att man kan göra sin egna budget istället. Det tar kanske lite längre tid än en app som denna, men det är betydligt säkrare. Dock vill jag pressa på bankerna att själva utveckla något liknande, eftersom det verkar som att efterfrågan är stor.
måndag 23 december 2013

söndag 22 december 2013
Bra att veta när du ska köpa bostad
Att hyra en lägenhet har både sina fördelar och nackdelar. Som hyresgäst behöver du inte stå för kostnaden, i alla fall inte direkt, ifall någonting går sönder i själva lägenheten. Hyresvärden ansvarar för att den är i gott skick och för reparationer. Nackdelen är att du är begränsad i vad du får göra i lägenheten, och investerar du i lägenheten (tex sätter upp ny tapet) får du ingen ersättning när du flyttar ut. Dessutom så betalar du, normalt, en högre hyra.
Det kan alltså vara fördelaktigt att köpa sin egna lägenhet istället. Då äger du lägenheten och du får troligtvis ett högre pris när du säljer lägenheten för de investeringar du gjort. Dessutom kan du amortera på lånet och du äger mer och mer av lägenheten. En köpt lägenhet följer bostadsmarknaden, medan en hyrd lägenhet är oberoende av bostadsmarknaden.
När du köper en bostad kan du både tjäna och förlora pengar. Det är en stor ekonomisk investering du gör, troligtvis den största du gör. Eftersom man inte vet hur bostadsmarknaden kommer se ut så tar du en risk när du köper en bostad. Därför är det viktigt att du inte lånar till hela beloppet av lägenheten eftersom ett fall på bostadspriset skulle kunna innebära att du blir skyldig mer pengar än vad lägenheten är värd. Jag skulle säga att du bör ha sparat ihop till denna insats innan du köper bostad istället för att ta ett extra lån med högre ränta för insatsen. Det säger sig själv, om banken inte vill låna dig hela beloppet med tanke på att det finns en viss risk att lägenheten sjunker i värde så bör du verkligen inte ta ett lån med högre ränta på insatsen i lägenheten eftersom du riskerar att sitta med ett lån högre än vad lägenheten är värd och med högre ränta dessutom.
Innan du köper lägenhet är det bra att ha koll på vad kostnaden skulle bli varje månad. Räkna med att räntan kan stiga till 5-5,5%. Om vi säger att du lånar 1 miljon kronor för en lägenhet och räntan ligger på 5,5% så måste du betala ca 5700 kr per månad för att betala av lånet på 30 år. Då måste du även tänka på att en eventuell hyra till bostadsrättsföreningen tillkommer ovanpå detta, samt alla andra kostnader du har. Beräkningen är alltså enbart för lånet av 1 miljon kronor med amorteringar. Skulle räntan ligga på 2,2% istället så måste du betala ca 3800 kr per månad för att betala av lånet på 30 år.
Här är det bra att ha en strategi. Jag skulle försöka räkna med en konstant ränta som ligger på 5-5,5%, även om räntan är låg för tillfället. Mellanskillnaden på räntorna går till extra amortering på lånet. Tanken med detta är att minska lånet så fort som möjligt och minimera kostnaderna när räntorna är väldigt höga. Som idag, när räntorna är låga, är det många som köper lite extra då de har lite extra i plånboken. Istället för att göra det så kan man amortera och när räntorna blir höga (vilket tros ske runt 2018) så har du minskat ditt lån så pass att den höga räntan inte slår lika hårt mot din privatekonomi. Det är dock viktigt att du, medan du amorterar, även sparar till en buffert. Det kan faktiskt bli ännu högre räntor än 5,5% och då är det bra att kunna ha en extra buffert att ta av under den tiden.
När du köper en bostad är det viktigt att veta att du måste stå för alla reparationer som sker i lägenheten. Här är buffert A och O. Du får ingen ersättning för fel och brister som skulle gått att upptäcka innan köpet. Därför är det bra att ha en besiktningsman inför ditt bostadsköp så eventuella brister kan påpekas innan du gjort köpet. När köpet är gjort får du på egen bekostnad måla och tapetsera eller byta ut kylskåpet när det är dags. Det kan finnas fördelar med att ha en särskild bostadsrättsförsäkring.
För bostadsrätter är det viktigt att veta att en bostadsrättsinnehavare inte äger sin lägenhet utan en andel i en bostadsrättsförening som i sin tur äger fastigheten. Som bostadsrättsinnehavare ska du betala en månadsavgift till bostadsrättsföreningen som ska täcka föreningens kostnader för drift, underhåll och reparationer samt eventuella räntor och amorteringar på föreningens lån. Därför är det bra att kolla bostadsrättsföreningens årsredovisning och fråga styrelsen om något är på gång som kan innebära att avgiften höjs.
Det kan vara bra att läsa stadgarna och be att få en lägenhetsförteckning för att kontrollera att lägenheten inte är pantsatt. Kom även ihåg att noggrannt undersöka lägenheten och gemensamma utrymmen som källare, vind och tvättstuga. Som bostadsrättsinnehavare är det du som ansvarar för underhållet av din lägenhet.
Om du ska köpa hus så gäller mycket av det jag redan skrivit för lägenhet. Dock finns det vissa extra saker som man bör kolla upp. Utöver priset på själva huset ska du också betala lagfart, pantbrev och uppläggning av nya lån. Det kan faktiskt kosta tiotusentals kronor.
När du väl äger ett hus finns det ofta mer kostnader än när man äger en lägenhet. Tex sophämtning, sotning, villaförsäkring och trädgårdsutrustning. Som husägare måste man ofta betala en årlig fastighetsavgift. Särskilda regler gäller för nybyggda hus. Man måste även kolla upp om tomten är friköpt och detta kan påverka fastighetsvärdet. Om tomten inte är friköpt måste du betala en tomträttsavgäld, det vill säga hyra till ägaren av tomten. Oftast är det kommunen som du måste betala tomträttsavgäld till och kan ligga på flera tusen kronor om året.
Det kan alltså vara fördelaktigt att köpa sin egna lägenhet istället. Då äger du lägenheten och du får troligtvis ett högre pris när du säljer lägenheten för de investeringar du gjort. Dessutom kan du amortera på lånet och du äger mer och mer av lägenheten. En köpt lägenhet följer bostadsmarknaden, medan en hyrd lägenhet är oberoende av bostadsmarknaden.
När du köper en bostad kan du både tjäna och förlora pengar. Det är en stor ekonomisk investering du gör, troligtvis den största du gör. Eftersom man inte vet hur bostadsmarknaden kommer se ut så tar du en risk när du köper en bostad. Därför är det viktigt att du inte lånar till hela beloppet av lägenheten eftersom ett fall på bostadspriset skulle kunna innebära att du blir skyldig mer pengar än vad lägenheten är värd. Jag skulle säga att du bör ha sparat ihop till denna insats innan du köper bostad istället för att ta ett extra lån med högre ränta för insatsen. Det säger sig själv, om banken inte vill låna dig hela beloppet med tanke på att det finns en viss risk att lägenheten sjunker i värde så bör du verkligen inte ta ett lån med högre ränta på insatsen i lägenheten eftersom du riskerar att sitta med ett lån högre än vad lägenheten är värd och med högre ränta dessutom.
Innan du köper lägenhet är det bra att ha koll på vad kostnaden skulle bli varje månad. Räkna med att räntan kan stiga till 5-5,5%. Om vi säger att du lånar 1 miljon kronor för en lägenhet och räntan ligger på 5,5% så måste du betala ca 5700 kr per månad för att betala av lånet på 30 år. Då måste du även tänka på att en eventuell hyra till bostadsrättsföreningen tillkommer ovanpå detta, samt alla andra kostnader du har. Beräkningen är alltså enbart för lånet av 1 miljon kronor med amorteringar. Skulle räntan ligga på 2,2% istället så måste du betala ca 3800 kr per månad för att betala av lånet på 30 år.
Här är det bra att ha en strategi. Jag skulle försöka räkna med en konstant ränta som ligger på 5-5,5%, även om räntan är låg för tillfället. Mellanskillnaden på räntorna går till extra amortering på lånet. Tanken med detta är att minska lånet så fort som möjligt och minimera kostnaderna när räntorna är väldigt höga. Som idag, när räntorna är låga, är det många som köper lite extra då de har lite extra i plånboken. Istället för att göra det så kan man amortera och när räntorna blir höga (vilket tros ske runt 2018) så har du minskat ditt lån så pass att den höga räntan inte slår lika hårt mot din privatekonomi. Det är dock viktigt att du, medan du amorterar, även sparar till en buffert. Det kan faktiskt bli ännu högre räntor än 5,5% och då är det bra att kunna ha en extra buffert att ta av under den tiden.
När du köper en bostad är det viktigt att veta att du måste stå för alla reparationer som sker i lägenheten. Här är buffert A och O. Du får ingen ersättning för fel och brister som skulle gått att upptäcka innan köpet. Därför är det bra att ha en besiktningsman inför ditt bostadsköp så eventuella brister kan påpekas innan du gjort köpet. När köpet är gjort får du på egen bekostnad måla och tapetsera eller byta ut kylskåpet när det är dags. Det kan finnas fördelar med att ha en särskild bostadsrättsförsäkring.
För bostadsrätter är det viktigt att veta att en bostadsrättsinnehavare inte äger sin lägenhet utan en andel i en bostadsrättsförening som i sin tur äger fastigheten. Som bostadsrättsinnehavare ska du betala en månadsavgift till bostadsrättsföreningen som ska täcka föreningens kostnader för drift, underhåll och reparationer samt eventuella räntor och amorteringar på föreningens lån. Därför är det bra att kolla bostadsrättsföreningens årsredovisning och fråga styrelsen om något är på gång som kan innebära att avgiften höjs.
Det kan vara bra att läsa stadgarna och be att få en lägenhetsförteckning för att kontrollera att lägenheten inte är pantsatt. Kom även ihåg att noggrannt undersöka lägenheten och gemensamma utrymmen som källare, vind och tvättstuga. Som bostadsrättsinnehavare är det du som ansvarar för underhållet av din lägenhet.
Om du ska köpa hus så gäller mycket av det jag redan skrivit för lägenhet. Dock finns det vissa extra saker som man bör kolla upp. Utöver priset på själva huset ska du också betala lagfart, pantbrev och uppläggning av nya lån. Det kan faktiskt kosta tiotusentals kronor.
När du väl äger ett hus finns det ofta mer kostnader än när man äger en lägenhet. Tex sophämtning, sotning, villaförsäkring och trädgårdsutrustning. Som husägare måste man ofta betala en årlig fastighetsavgift. Särskilda regler gäller för nybyggda hus. Man måste även kolla upp om tomten är friköpt och detta kan påverka fastighetsvärdet. Om tomten inte är friköpt måste du betala en tomträttsavgäld, det vill säga hyra till ägaren av tomten. Oftast är det kommunen som du måste betala tomträttsavgäld till och kan ligga på flera tusen kronor om året.
lördag 21 december 2013
Så gör du en egen budget
Jag har skrivit mycket om hur viktigt det är att göra en egen budget, och tänkte därför tipsa om lite länkar där man får råd och tips.
På Konsumentverkets hemsida kan man hitta en budgetkalkyl där man fyller i alla sina lån, inkomster, familjeförhållanden osv. De beräknar ut en budgetkalkyl åt dig. På den här länken kan du hitta den senaste broschyren "Koll på pengarna", som går igenom olika normer vad olika saker brukar kosta, så man lätt kan jämföra med sin egen ekonomi. Från och med 20 januari kan man ladda hem denna broschyr för 2014.
Sparapengar.be har en budget som man kan ladda hem. Det är en Excel-fil, så man måste ha Excel för att kunna använda den. På deras hemsida finns lite förslag hur man kan spara till en miljon kronor och en del andra förslag.
På Mallar.biz kan du hitta mängder av mallar för olika ändamål. Just denna länk skickar dig till avdelningen privatekonomi, men det finns mallar för andra ändamål också. Under privatekonomi kan du hitta mallar för egen budget, skulder, lån, försäljning, köp, bostadsrättsföreningar, fastigheter, uppsägning mm.
Swedbank har några budgetexempel. Själv tycker jag de inte är så mycket till hjälp, men det kanske finns någon därute som tycker de är bra.
Nordea har något liknande Swedbank.
Lycka till!
På Konsumentverkets hemsida kan man hitta en budgetkalkyl där man fyller i alla sina lån, inkomster, familjeförhållanden osv. De beräknar ut en budgetkalkyl åt dig. På den här länken kan du hitta den senaste broschyren "Koll på pengarna", som går igenom olika normer vad olika saker brukar kosta, så man lätt kan jämföra med sin egen ekonomi. Från och med 20 januari kan man ladda hem denna broschyr för 2014.
Sparapengar.be har en budget som man kan ladda hem. Det är en Excel-fil, så man måste ha Excel för att kunna använda den. På deras hemsida finns lite förslag hur man kan spara till en miljon kronor och en del andra förslag.
På Mallar.biz kan du hitta mängder av mallar för olika ändamål. Just denna länk skickar dig till avdelningen privatekonomi, men det finns mallar för andra ändamål också. Under privatekonomi kan du hitta mallar för egen budget, skulder, lån, försäljning, köp, bostadsrättsföreningar, fastigheter, uppsägning mm.
Swedbank har några budgetexempel. Själv tycker jag de inte är så mycket till hjälp, men det kanske finns någon därute som tycker de är bra.
Nordea har något liknande Swedbank.
Lycka till!
50- och 1000-kronorssedlarna som blir ogiltiga vid årsskiftet
Efter den 31 december blir 50- och 1000-kronorssedlarna utan folieband ogiltiga. Riksbanken har under hösten genomfört informationskampanjen "kolla pengarna" för att uppmana allmänheten att kontrollera om de har några av dessa äldre sedlar.


Jag vill passa på att, även jag, informera om detta! En 50-lapp hit eller dit är väl ingen fara, men en 1000-lapp är ju inga småpengar för medelsvensson. Bilden ovan visar sedlarna som blir ogiltiga efter årsskiftet. Som man kan se har de inget folieband. De sedlarna som fortfarande är giltiga efter 31 december ser ut så här:


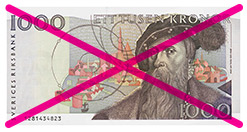
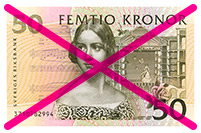
Jag vill passa på att, även jag, informera om detta! En 50-lapp hit eller dit är väl ingen fara, men en 1000-lapp är ju inga småpengar för medelsvensson. Bilden ovan visar sedlarna som blir ogiltiga efter årsskiftet. Som man kan se har de inget folieband. De sedlarna som fortfarande är giltiga efter 31 december ser ut så här:


fredag 20 december 2013
Reporäntan sänks, men hur ser framtiden ut?
Som sagts överallt i media har Riksbanken sänkt reporäntan med 0,25 procentenheter till 0,75%. Det innebär att reporäntan är väldigt låg idag och får storbankerna att sänka sina räntor också. Det gynnar alla som har lån hos storbankerna, exempelvis bolån, eftersom man inte behöver betala så mycket i låneränta.
Normalt sett brukar fler ta lån när reporäntan är låg, eftersom det lockar mer med den låga låneräntan man måste betala. Därför diskuteras det hej vilt i media om privatpersoners belåning. Som jag skrivit tidigare så är medelsvensson högt belånade och kan ha svårt att klara sig när reporäntan sedan höjs igen.
Ur ett privatekonomiskt perspektiv innebär en räntesänkning att de allra flesta får lite mer pengar i fickan varje månad. I ett samhällsperspektiv innebär det ofta att de allra flesta spenderar lite mer pengar än tidigare och bland annat handels går bättre. Att sänka reporäntan betyder alltså generellt fler låntagare och fler som sätter sprätt på sina pengar och gynnar hela samhället i stort.
Men vad gynnar mest privatpersoner då? Det är svårt att säga eftersom alla har olika sorts ekonomi. I aktievärlden kan en reporänta-sänkning innebära att priset på aktier generellt blir högre. Att ha sparade pengar blir mindre attraktivt då räntan ofta blir lägre. Men mitt tips är ändå att amortera om man har bolån. Andra lån ska man såklart betala tillbaka fortare än fortast, eftersom de ofta har en hög låneränta i stort.
Om du sitter med ett bolån och reporäntan sänks, så innebär det generellt att du inte behöver betala lika mycket som tidigare i låneränta. Du får mer pengar över. Men istället för att spendera pengarna på prylar, rekommenderar jag att du amorterar mer på ditt lån. Som alltid, kommer reporäntan att stiga med tiden och det innebär i stort högre räntekostnader i framtiden. Prognosen just nu är att reporäntan kommer att vara 4,25 procent i slutet av 2018. Många har belånat sig så mycket att det är tufft att betala låneräntan när räntan är så hög. Om du amorterar mer på ditt lån nu när räntan är låg så är du skyldig mindre pengar när reporäntan är högre igen. På så sätt kan du kanske bättre klara din privatekonomi när låneräntan sedan höjs igen.
Normalt sett brukar fler ta lån när reporäntan är låg, eftersom det lockar mer med den låga låneräntan man måste betala. Därför diskuteras det hej vilt i media om privatpersoners belåning. Som jag skrivit tidigare så är medelsvensson högt belånade och kan ha svårt att klara sig när reporäntan sedan höjs igen.
Ur ett privatekonomiskt perspektiv innebär en räntesänkning att de allra flesta får lite mer pengar i fickan varje månad. I ett samhällsperspektiv innebär det ofta att de allra flesta spenderar lite mer pengar än tidigare och bland annat handels går bättre. Att sänka reporäntan betyder alltså generellt fler låntagare och fler som sätter sprätt på sina pengar och gynnar hela samhället i stort.
Men vad gynnar mest privatpersoner då? Det är svårt att säga eftersom alla har olika sorts ekonomi. I aktievärlden kan en reporänta-sänkning innebära att priset på aktier generellt blir högre. Att ha sparade pengar blir mindre attraktivt då räntan ofta blir lägre. Men mitt tips är ändå att amortera om man har bolån. Andra lån ska man såklart betala tillbaka fortare än fortast, eftersom de ofta har en hög låneränta i stort.
Om du sitter med ett bolån och reporäntan sänks, så innebär det generellt att du inte behöver betala lika mycket som tidigare i låneränta. Du får mer pengar över. Men istället för att spendera pengarna på prylar, rekommenderar jag att du amorterar mer på ditt lån. Som alltid, kommer reporäntan att stiga med tiden och det innebär i stort högre räntekostnader i framtiden. Prognosen just nu är att reporäntan kommer att vara 4,25 procent i slutet av 2018. Många har belånat sig så mycket att det är tufft att betala låneräntan när räntan är så hög. Om du amorterar mer på ditt lån nu när räntan är låg så är du skyldig mindre pengar när reporäntan är högre igen. På så sätt kan du kanske bättre klara din privatekonomi när låneräntan sedan höjs igen.
torsdag 19 december 2013
Gett grannen nyckeln till ditt hem? Täcker verkligen din försäkring detta i värsta fall?
Är du är en av de många som gett hemnyckeln till grannen eller någon annan bekant? Är du då medveten om att din försäkring kanske inte täcker stöld om din bekant bryter ditt förtroende?
Vi är många som ger vår nyckel till andra av olika anledningar. Det kan var att vattna blommorna när vi är på semester, en extranyckel om man tappat bort sin egen, eller till hemtjänsten. Men vad händer om denne person missbrukar ditt förtroende och går in och stjäl från dig? Då är det viktigt att veta om din hemförsäkring täcker så kallad öppen stöld eller inte.
Många hemförsäkringar inkluderar inte öppen stöld. Det innebär att om hemförsäkringen ska gälla måste det finnas spår av att förövaren har brutit sig in i ditt hem. Men vid öppen stöld finns ju ofta inga tecken på att dörren är påverkad, eftersom de har haft en nyckel för att ta sig in. Många försäkringsbolag anser att man är "oförsiktig" om man ger sin nyckel till andra.
Det som är absolut mest irriterande i det hela är att detta även gäller hemtjänsten. Personer som är i behov av speciell hjälp, har inte mycket val än att lämna ut sin hemnyckel för att få den hjälp de behöver. Om något blir stulet täcker alltså inte hemförsäkringen detta i värsta fall. Det är ju något som många behöver veta, men som ofta inte framgår så tydligt. Många litar på att hemtjänsten fungerar som det ska och har inte en tanke på vad som gäller försäkringsmässigt om något skulle hända.
Ofta, när det gäller äldre med hemtjänst som blivit bestulna, blir personen heller inte trodd. De är äldre och även om ingen säger det rakt ut så tas det inte så allvarligt eftersom äldre personer kan vara glömska, ha demens, eller vara allmänt förvirrade. Trots att personen är fullt frisk så blir ofta attityden sådan ändå. Om stölden är stor, dvs många saker, så kan ju en polisanmälan eventuellt leda till att den misstänkte gärningsmannen tas med dina prylar (exempelvis säljer öppet på nätet eller liknande). Det är troligtvis en liten chans att detta händer, men det finns ju en möjlighet. Är dock stölden liten, kanske smycken, så läggs ofta polisens ärende ner i brist på bevis. Det resulterar i att man varken får upprättelse via polisen, eller ersättning av sin hemförsäkring.
Den 12 december 2013 hade följande försäkringsbolag öppen stöld inkluderat i sin försäkring: IF, Folksam, HGF/Gjensidige, Salus ansvar, HSB/Dina försäkringar
Pensionärsorganisationerna PRO, SPF.
Bara för att jag listat dessa här betyder ni inte att ni ska lita på min lista. Det är viktigt att kolla upp exakt vad som gäller för din försäkring.
Den 12 december 2013 hade följande försäkringsbolag inte öppen stöld inkluderat i sin försäkring: Länsförsäkringar, Trygg Hansa, Ica Banken, Aktsam, Solid Försäkringar.
Så in och rota i era hemförsäkringar nu och kolla vad som gäller för dig. Har du någon nära familjemedlem med hemtjänst, kolla upp vad som gäller för denne.
Vi är många som ger vår nyckel till andra av olika anledningar. Det kan var att vattna blommorna när vi är på semester, en extranyckel om man tappat bort sin egen, eller till hemtjänsten. Men vad händer om denne person missbrukar ditt förtroende och går in och stjäl från dig? Då är det viktigt att veta om din hemförsäkring täcker så kallad öppen stöld eller inte.
Många hemförsäkringar inkluderar inte öppen stöld. Det innebär att om hemförsäkringen ska gälla måste det finnas spår av att förövaren har brutit sig in i ditt hem. Men vid öppen stöld finns ju ofta inga tecken på att dörren är påverkad, eftersom de har haft en nyckel för att ta sig in. Många försäkringsbolag anser att man är "oförsiktig" om man ger sin nyckel till andra.
Det som är absolut mest irriterande i det hela är att detta även gäller hemtjänsten. Personer som är i behov av speciell hjälp, har inte mycket val än att lämna ut sin hemnyckel för att få den hjälp de behöver. Om något blir stulet täcker alltså inte hemförsäkringen detta i värsta fall. Det är ju något som många behöver veta, men som ofta inte framgår så tydligt. Många litar på att hemtjänsten fungerar som det ska och har inte en tanke på vad som gäller försäkringsmässigt om något skulle hända.
Ofta, när det gäller äldre med hemtjänst som blivit bestulna, blir personen heller inte trodd. De är äldre och även om ingen säger det rakt ut så tas det inte så allvarligt eftersom äldre personer kan vara glömska, ha demens, eller vara allmänt förvirrade. Trots att personen är fullt frisk så blir ofta attityden sådan ändå. Om stölden är stor, dvs många saker, så kan ju en polisanmälan eventuellt leda till att den misstänkte gärningsmannen tas med dina prylar (exempelvis säljer öppet på nätet eller liknande). Det är troligtvis en liten chans att detta händer, men det finns ju en möjlighet. Är dock stölden liten, kanske smycken, så läggs ofta polisens ärende ner i brist på bevis. Det resulterar i att man varken får upprättelse via polisen, eller ersättning av sin hemförsäkring.
Den 12 december 2013 hade följande försäkringsbolag öppen stöld inkluderat i sin försäkring: IF, Folksam, HGF/Gjensidige, Salus ansvar, HSB/Dina försäkringar
Pensionärsorganisationerna PRO, SPF.
Bara för att jag listat dessa här betyder ni inte att ni ska lita på min lista. Det är viktigt att kolla upp exakt vad som gäller för din försäkring.
Den 12 december 2013 hade följande försäkringsbolag inte öppen stöld inkluderat i sin försäkring: Länsförsäkringar, Trygg Hansa, Ica Banken, Aktsam, Solid Försäkringar.
Så in och rota i era hemförsäkringar nu och kolla vad som gäller för dig. Har du någon nära familjemedlem med hemtjänst, kolla upp vad som gäller för denne.
onsdag 18 december 2013
Priset på Bitcoin har störtdykt
Priset på Bitcoin har på senaste tiden störtdykt. Det verkar fortfarande vara relaterat till att Kinesiska myndigheter har gått ut med en reglering.
För några veckor sedan rapporterades det att Kina förbjöd bitcoin från att användas av finansiella institutioner samt att den kinesiska hemsidan, som är riktigt stor, Baidu slutade att ta betalt i Bitcoin. Då rasade bitcoin-kursen rejält men återhämtade sig ganska bra igen.
Nu är det dags igen. Kinas centralbank har nu utfärdat ett dekret som förbjuder tredjepartshandlare från att göra affärer med bitcoin-växlingscentraler. Beslutet motiveras med att det blev för enkelt att flytta kapital ut ur Kina, vilket såklart inte gillas av regimen. Förbudet gäller inte bara Bitcoin utan även andra digitala valutor, såsom Litecoin.
Bitcoin-priset har därmed störtdykt under bara några dagar. Vill man testa den nya valutan är väl nu en bra tid för att göra det. Kursen står ganska lågt och skulle den stiga tjänar man in några slantar. Man ska dock vara medveten om att Bitcoin är en ganska instabil valuta som svänger kraftigt upp och ner. Dessutom så hänger mycket på var olika regeringar anser om valutan. Förbjuds den i stor omfattning så blir den såklart värdelös.
För några veckor sedan rapporterades det att Kina förbjöd bitcoin från att användas av finansiella institutioner samt att den kinesiska hemsidan, som är riktigt stor, Baidu slutade att ta betalt i Bitcoin. Då rasade bitcoin-kursen rejält men återhämtade sig ganska bra igen.
Nu är det dags igen. Kinas centralbank har nu utfärdat ett dekret som förbjuder tredjepartshandlare från att göra affärer med bitcoin-växlingscentraler. Beslutet motiveras med att det blev för enkelt att flytta kapital ut ur Kina, vilket såklart inte gillas av regimen. Förbudet gäller inte bara Bitcoin utan även andra digitala valutor, såsom Litecoin.
Bitcoin-priset har därmed störtdykt under bara några dagar. Vill man testa den nya valutan är väl nu en bra tid för att göra det. Kursen står ganska lågt och skulle den stiga tjänar man in några slantar. Man ska dock vara medveten om att Bitcoin är en ganska instabil valuta som svänger kraftigt upp och ner. Dessutom så hänger mycket på var olika regeringar anser om valutan. Förbjuds den i stor omfattning så blir den såklart värdelös.
Prenumerera på:
Inlägg (Atom)